ভয়েস অব পিপল ।। জনগণের কণ্ঠস্বর, বাস্তবতার প্রতিচ্ছবি
দেশে সংসার চালাতে হিমশিম পরিবার, ঋণ বাড়ার পেছনে বাজারের আগুন
ভয়েস অব পিপল রিপোর্ট, ১৮ অক্টোবর:
বাংলাদেশে সংসারের খরচ মেটাতে গিয়ে ঋণের ওপর নির্ভরশীল হয়ে পড়ছে বিপুলসংখ্যক পরিবার। আয় যা হচ্ছে, মাস শেষে ব্যয় তার চেয়েও বেশি। নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্য, বাড়তি জীবনযাত্রার ব্যয় এবং আয়ের সঙ্গে পাল্লা দিয়ে মজুরি না বাড়ায় চাপে পড়েছেন সাধারণ মানুষ। বিশেষ করে গ্রামীণ পরিবারগুলোর আর্থিক সংকট আরও প্রকট হয়ে উঠেছে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’-এর তথ্য বলছে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার গত এক বছরে দৈনন্দিন খরচ মেটাতে ঋণ করেছে। গ্রামাঞ্চলে এই হার ৫১ দশমিক ৯১ শতাংশ। শহরাঞ্চলে ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ পরিবার ঋণ নিতে বাধ্য হয়েছে।
২০২৫ সালের ১৪ থেকে ১৮ সেপ্টেম্বর পরিচালিত জরিপে দেশের ১৫০টি নমুনা এলাকার তিন হাজার পরিবারের সাক্ষাৎকার নেওয়া হয়। বিবিএসের দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল জরিপটি পরিচালনা করে। জাতীয় বেতন কমিশনের চাহিদার পরিপ্রেক্ষিতে জীবনযাত্রার ব্যয় ও পরিবারের আর্থিক পরিস্থিতি মূল্যায়নে এই তথ্য সংগ্রহ করা হয়।
আয়ের চেয়ে ব্যয় বেশি, ঘাটতি মেটাতে ঋণ
জরিপের সবচেয়ে উদ্বেগজনক দিক হলো, পরিবারের গড় মাসিক ব্যয় আয়ের চেয়ে বেশি। বিবিএসের হিসাবে, জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, মাসে গড়ে ১ হাজার ৭৯৮ টাকা ঘাটতি থাকছে।
এই ঘাটতি পূরণ করতে পরিবারগুলোকে সঞ্চয় ভাঙতে হচ্ছে, আত্মীয়স্বজনের কাছ থেকে টাকা ধার করতে হচ্ছে কিংবা বিভিন্ন উৎস থেকে ঋণ নিতে হচ্ছে। যেসব পরিবারের নিয়মিত আয় সীমিত, তাদের জন্য এই পরিস্থিতি সামাল দেওয়া আরও কঠিন।
অঞ্চলভেদে ব্যয়ের চিত্রেও রয়েছে বড় পার্থক্য। সিটি করপোরেশন এলাকায় একটি পরিবারের গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা। শহরাঞ্চলে তা ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা।
তবে গ্রামে ব্যয় তুলনামূলক কম হলেও ঋণগ্রস্ত পরিবারের হার বেশি। এর পেছনে সীমিত কর্মসংস্থান, অনিয়মিত আয় এবং বিকল্প আয়ের সুযোগ কম থাকার মতো কারণ গুরুত্বপূর্ণ বলে মনে করছেন অর্থনীতিবিদেরা।
খাদ্য ও খাদ্যবহির্ভূত ব্যয়ের হিসাবেও জীবিকার চাপ স্পষ্ট। জাতীয় পর্যায়ে মোট ব্যয়ের প্রায় অর্ধেক খাবারের পেছনে যায়। অন্যদিকে, সিটি করপোরেশন এলাকায় মাসিক ব্যয়ের ৫৬ দশমিক ৭ শতাংশ ব্যয় হয় খাদ্যবহির্ভূত খাতে। বাসাভাড়া, যাতায়াত, চিকিৎসা, শিক্ষা ও অন্যান্য প্রয়োজনীয় খরচ নগরজীবনের আর্থিক চাপ বাড়িয়ে দিচ্ছে।
মূল্যস্ফীতির চাপে কমছে ক্রয়ক্ষমতা
পরিবারের আর্থিক সংকটের সঙ্গে মূল্যস্ফীতি ও মজুরি বৃদ্ধির ব্যবধানের সরাসরি সম্পর্ক রয়েছে। বিবিএসের তথ্য অনুযায়ী, ২০২৬ সালের সেপ্টেম্বরে দেশে সার্বিক মূল্যস্ফীতি বেড়ে ৮ দশমিক ৩৪ শতাংশে দাঁড়ায়। আগস্টে এই হার ছিল ৮ দশমিক ২৬ শতাংশ।
একই সময়ে খাদ্য মূল্যস্ফীতি ৭ দশমিক ২২ শতাংশ থেকে বেড়ে ৭ দশমিক ২২ শতাংশে নয়, বরং আগস্টের ৭ দশমিক ০২ শতাংশ থেকে সেপ্টেম্বরে ৭ দশমিক ২২ শতাংশে পৌঁছায়। অর্থাৎ, খাদ্যপণ্যের দাম বৃদ্ধির চাপ আবারও বেড়েছে। খাদ্যবহির্ভূত মূল্যস্ফীতি সেপ্টেম্বরে ছিল ৯ দশমিক ৩০ শতাংশ।
অন্যদিকে, বিবিএসের মজুরি হার সূচক অনুযায়ী, সেপ্টেম্বরে মজুরি বৃদ্ধির হার কমে ৭ দশমিক ৯ শতাংশে দাঁড়িয়েছে। আগস্টে এই হার ছিল ৮ দশমিক ০৫ শতাংশ। সরকারি তথ্য অনুযায়ী, টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হার মূল্যস্ফীতির নিচে রয়েছে।
এর অর্থ, শ্রমজীবী মানুষের আয় কিছুটা বাড়লেও সেই আয় দিয়ে আগের মতো পণ্য ও সেবা কেনা সম্ভব হচ্ছে না। পরিবারের খাবার, চিকিৎসা, সন্তানের পড়াশোনা কিংবা যাতায়াতের খরচ মেটাতে গিয়ে অন্য প্রয়োজনীয় খাতে ব্যয় কমাতে হচ্ছে অনেককে।
বিশ্বব্যাংকের ৬ অক্টোবর প্রকাশিত বাংলাদেশ উন্নয়ন হালনাগাদ প্রতিবেদনেও অর্থনীতির এই দুর্বলতার প্রতিফলন রয়েছে। সংস্থাটির পূর্বাভাস অনুযায়ী, জাতীয় দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। শ্রমের চাহিদায় ঘাটতি এবং দীর্ঘস্থায়ী উচ্চ মূল্যস্ফীতিকে এর অন্যতম কারণ হিসেবে চিহ্নিত করেছে বিশ্বব্যাংক।
দেশের বাজারে স্বস্তি কোথায়?
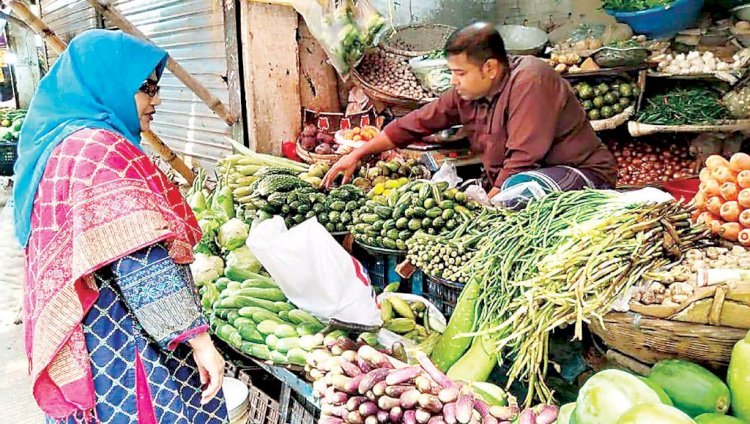
পরিবারের ঋণনির্ভরতা বোঝার জন্য শুধু আয়-ব্যয়ের পরিসংখ্যান দেখলেই হয় না; দেখতে হয় বাজারে সেই আয় দিয়ে কতটা কেনাকাটা করা সম্ভব। চাল, ডাল, তেল, মাছ, মাংস, ডিম, সবজি—প্রতিদিনের এসব পণ্যের দাম সাধারণ মানুষের সংসার খরচের বড় অংশ নির্ধারণ করে।
বিবিএসের সেপ্টেম্বরের মূল্যস্ফীতির পরিসংখ্যান বলছে, খাদ্যপণ্যের মূল্যস্ফীতি আগস্টের তুলনায় বেড়েছে। ফলে বাজারে পণ্যের দাম আগের চেয়ে কমেছে—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। মূল্যস্ফীতির হার কিছুটা কমলেও তার অর্থ এই নয় যে বাজারদর কমে গেছে; বরং দাম বাড়ার গতি কমতে পারে, কিন্তু আগের উচ্চমূল্য বহাল থাকতে পারে।
এখানে আরেকটি বিষয় গুরুত্বপূর্ণ। গত ২১ সেপ্টেম্বর বাংলাদেশে জ্বালানি তেলের দাম বাড়ানো হয়। ডিজেলের দাম লিটারপ্রতি ১১৫ টাকা থেকে বাড়িয়ে ১৩৫ টাকা এবং পেট্রলের দাম ১৪০ টাকা থেকে ১৬০ টাকা করা হয়। জ্বালানি পরিবহন ও উৎপাদন ব্যয়ের সঙ্গে যুক্ত হওয়ায় এর প্রভাব পণ্য পরিবহন, কৃষি উৎপাদন এবং বাজারজাতকরণের খরচে পড়তে পারে। তবে নির্দিষ্ট কোনো পণ্যের দাম কতটা বেড়েছে, তা আলাদা বাজারদর যাচাই ছাড়া নিশ্চিতভাবে বলা যায় না।
বাজারের এই চাপ সবচেয়ে বেশি অনুভব করেন নির্দিষ্ট আয়ের মানুষ। যাঁদের বেতন মাসে একবার আসে, তাঁদের আয় বাড়লেও বাজারের দামের সঙ্গে তাল মেলানো কঠিন হয়ে পড়ে। দিনমজুর, ক্ষুদ্র ব্যবসায়ী ও অনানুষ্ঠানিক খাতের কর্মীদের ক্ষেত্রে পরিস্থিতি আরও অনিশ্চিত, কারণ তাঁদের আয় নিয়মিত নয় এবং কাজের সুযোগও সব সময় নিশ্চিত থাকে না।
তবে বাজারদর নিয়ে জাতীয় পর্যায়ের মূল্যস্ফীতির তথ্য এবং কোনো নির্দিষ্ট দিনে ঢাকার খুচরা বাজারের প্রকৃত দাম এক বিষয় নয়। চাল, ডাল, ভোজ্যতেল, পেঁয়াজ, ডিম কিংবা সবজির বর্তমান দাম সম্পর্কে নির্ভুল সিদ্ধান্তের জন্য পৃথক পণ্যভিত্তিক বাজারতথ্য প্রয়োজন। তাই যাচাই করা তথ্য ছাড়া সব পণ্যের দাম বেড়েছে কিংবা কোনো পণ্যের দাম কমেছে বলে দাবি করা সমীচীন নয়।
ঋণের বোঝা কমাতে প্রয়োজন আয় ও বাজার—দুই দিকেই উদ্যোগ
পরিবারের আয়-ব্যয়ের ব্যবধান দীর্ঘস্থায়ী হলে ঋণের বোঝা ক্রমেই বাড়তে পারে। ধার করা অর্থ দিয়ে এক মাসের সংসার চললেও পরের মাসে সেই ঋণ পরিশোধের জন্য নতুন করে অর্থের প্রয়োজন হয়। ফলে নিম্ন আয়ের পরিবারগুলো ঋণের একটি চক্রে আটকে পড়ার ঝুঁকিতে থাকে।
এই পরিস্থিতি মোকাবিলায় নিত্যপ্রয়োজনীয় পণ্যের বাজার তদারকি জোরদার করা, সরবরাহব্যবস্থায় অপ্রয়োজনীয় ব্যয় কমানো, কর্মসংস্থান বাড়ানো এবং শ্রমজীবী মানুষের প্রকৃত আয় বৃদ্ধির দিকে গুরুত্ব দেওয়া জরুরি। পাশাপাশি কৃষক যাতে ন্যায্য দাম পান এবং ভোক্তাও যুক্তিসংগত দামে পণ্য কিনতে পারেন, সেই ভারসাম্য নিশ্চিত করতে হবে।
সবচেয়ে বড় কথা, পরিবারের আর্থিক অবস্থার উন্নতি শুধু আয় বাড়ানোর ওপর নির্ভর করে না; সেই আয় দিয়ে প্রয়োজনীয় পণ্য ও সেবা কেনার সক্ষমতাও বাড়াতে হয়। দেশের প্রায় অর্ধেক পরিবারের ঋণ নেওয়ার এই চিত্র তাই কেবল ব্যক্তিগত আর্থিক দুরবস্থার হিসাব নয়, বরং বাজারদর, মজুরি, কর্মসংস্থান ও সামগ্রিক অর্থনৈতিক পরিস্থিতির ওপর একটি গুরুত্বপূর্ণ সতর্কসংকেত।