বিশ্বখ্যাত আন্তর্জাতিক সাময়িকী দ্য ইকোনমিস্টের আলোকে বিশেষ প্রতিবেদন
দেউলিয়া হওয়ার ঝুঁকিতে বাংলাদেশের ব্যাংক খাত
ভয়েস অব পিপল রিপোর্ট, ২০ নভেম্বর:
বাংলাদেশের ব্যাংক খাতের বড় একটি অংশ এখন দেউলিয়া হওয়ার ঝুঁকিতে। দীর্ঘদিনের দুর্নীতি, রাজনৈতিক প্রভাব, ঋণ জালিয়াতি ও ব্যাংক থেকে অর্থ লুটপাটের কারণে এই পরিস্থিতি তৈরি হয়েছে। এর প্রভাব পড়ছে সাধারণ আমানতকারী থেকে শুরু করে ব্যবসা-বাণিজ্য ও দেশের সামগ্রিক অর্থনীতিতে। লন্ডনভিত্তিক আন্তর্জাতিক সাময়িকী দ্য ইকোনমিস্টের এক বিশ্লেষণে উঠে এসেছে বাংলাদেশের ব্যাংক খাতের এই উদ্বেগজনক চিত্র।
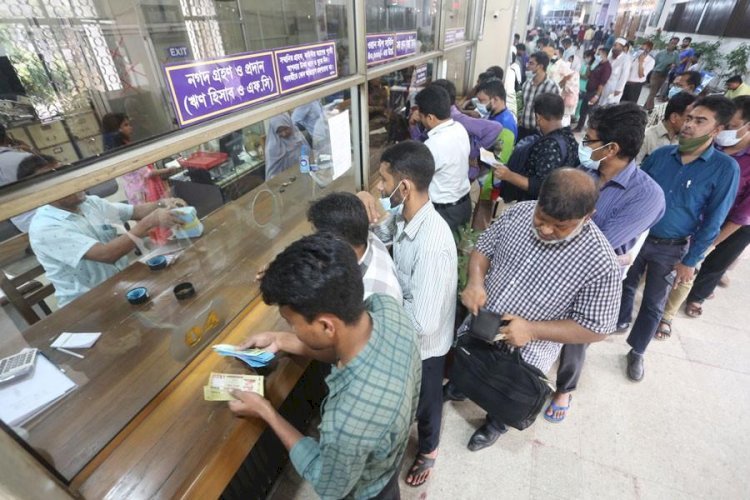
প্রতিবেদনে ঢাকার একটি ক্যাফের মালিক একান্তর অভিজ্ঞতা তুলে ধরা হয়েছে। তিনি প্রায় এক বছর ধরে ব্যাংকে জমা রাখা নিজের টাকা তুলতে পারছেন না। বারবার ব্যাংকে গিয়েও কোনো সমাধান পাননি। শুধু তাঁকে জানানো হয়েছে, ব্যাংকে তারল্য সংকট রয়েছে।
এমন পরিস্থিতিতে রয়েছেন আরও অনেক আমানতকারী। অন্তত ছয়টি ব্যাংক ও আর্থিক প্রতিষ্ঠানের গ্রাহকেরা নিজেদের জমানো টাকা তুলতে না পারার অভিযোগ করেছেন। তাঁদের কেউ সন্তানের বিয়ে, কেউ বাবা-মায়ের চিকিৎসা কিংবা শেষকৃত্যের জন্য এই অর্থ জমিয়েছিলেন।
খেলাপি ঋণ এক-তৃতীয়াংশ
দ্য ইকোনমিস্টের হিসাবে, বাংলাদেশের ব্যাংক খাতের মোট ঋণের প্রায় ৩৩ শতাংশ এখন খেলাপি। অর্থাৎ ব্যাংক থেকে বিতরণ করা প্রতি ১০০ টাকার মধ্যে প্রায় ৩৩ টাকা নির্ধারিত সময়ে ফেরত আসছে না।
তুলনায় ভারতের খেলাপি ঋণের হার মাত্র ১ দশমিক ৭ শতাংশ এবং পাকিস্তানে ৫ শতাংশ।
ব্যাংকগুলোর আর্থিক সক্ষমতা পরিমাপের গুরুত্বপূর্ণ সূচক ক্যাপিটাল টু রিস্ক-ওয়েটেড অ্যাসেটস রেশিও বা ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধনের অনুপাত নেমে এসেছে ঋণাত্মক ৩ দশমিক ৮ শতাংশে। অর্থাৎ ঋণের বিপরীতে সম্ভাব্য ক্ষতি সামাল দেওয়ার মতো পর্যাপ্ত মূলধনও অনেক ব্যাংকের নেই।
প্রতিবেদনে বলা হয়েছে, সাবেক প্রধানমন্ত্রী শেখ হাসিনার টানা ১৫ বছরের শাসনামলে রাজনৈতিকভাবে প্রভাবশালী ব্যবসায়ী ও শিল্পগোষ্ঠীর হাতে ব্যাংকের মালিকানা ও ঋণ বিতরণের নিয়ন্ত্রণ চলে যায়। ব্যাপক অনিয়মের মাধ্যমে ব্যাংক থেকে বিপুল অর্থ বের করে নেওয়া হয়। এসব ঋণের বড় অংশ আর কখনোই ফেরত আসবে না বলে আশঙ্কা করা হচ্ছে।
ইসলামী ও রাষ্ট্রায়ত্ত ব্যাংকে বেশি সংকট
দ্য ইকোনমিস্টের বিশ্লেষণে বলা হয়েছে, খেলাপি ঋণের বড় অংশ কেন্দ্রীভূত হয়েছে ইসলামী ব্যাংক এবং রাষ্ট্রায়ত্ত ব্যাংকগুলোতে। তুলনামূলকভাবে বেসরকারি প্রচলিত বাণিজ্যিক ব্যাংকগুলোর অবস্থা কিছুটা ভালো।
প্রতিবেদনে ইসলামী ব্যাংক বাংলাদেশের উদাহরণ দেওয়া হয়েছে। একসময় জামায়াতে ইসলামীর সঙ্গে সম্পর্কের কারণে আলোচিত এই ব্যাংকটি আওয়ামী লীগ সরকারের আমলে এস আলম গ্রুপের নিয়ন্ত্রণে চলে যায়।
প্রতিবেদন অনুযায়ী, ব্যাংকটির নিয়ন্ত্রণ নেওয়ার পর এর মোট ঋণের প্রায় অর্ধেক এস আলম গ্রুপের বিভিন্ন প্রতিষ্ঠানের নামে দেওয়া হয়। গ্রুপটির মালিক মোহাম্মদ সাইফুল আলম মাসুদ শেখ হাসিনার ঘনিষ্ঠ হিসেবে পরিচিত ছিলেন। তবে তিনি সব ধরনের অনিয়মের অভিযোগ অস্বীকার করেছেন।
অর্থনীতিবিদ দেবপ্রিয় ভট্টাচার্য দ্য ইকোনমিস্টকে বলেছেন, আগের সরকারের আমলে ব্যাংক লুটপাটের যে ব্যবস্থা গড়ে উঠেছিল, এখন সেই ব্যবস্থার পরিণতি সামলাতে হচ্ছে।
খেলাপি ঋণের প্রকৃত চিত্র প্রকাশ পেয়েছে
ব্যাংক খাতে খেলাপি ঋণের হার হঠাৎ বেড়ে যাওয়ার পেছনে শুধু নতুন করে ঋণখেলাপি হওয়ার ঘটনা দায়ী নয়। এর একটি বড় কারণ হলো পুরোনো হিসাবের অসংগতি সংশোধন।
২০১৯ সালে বাংলাদেশ ব্যাংকের একটি নীতির কারণে ঋণখেলাপিরা মূল ঋণের মাত্র ২ শতাংশ পরিশোধ করে বাকি অর্থ পরিশোধের ক্ষেত্রে এক বছর সময় স্থগিত রাখার সুযোগ পেয়েছিলেন। পরবর্তী সময়ে বাকি ঋণ পরিশোধের জন্য ১০ বছর পর্যন্ত সময় দেওয়া হতো। ফলে অনেক বড় ঋণখেলাপির ঋণও খেলাপি হিসেবে দেখানো হতো না।
২০২০ সালে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) সতর্ক করেছিল, সরকারি হিসাবের তুলনায় প্রকৃত খেলাপি ঋণের পরিমাণ প্রায় দ্বিগুণ হতে পারে।
২০২৫ সালে অন্তর্বর্তী সরকার আন্তর্জাতিক মানদণ্ড অনুসরণ করে খেলাপি ঋণের সংজ্ঞা পরিবর্তন করে। নতুন নিয়মে ৯০ দিনের বেশি সময় ধরে ঋণ পরিশোধ না করলে সেটিকে খেলাপি হিসেবে গণ্য করা হয়। এতে খেলাপি ঋণের প্রকৃত চিত্র সামনে আসে এবং হার বেড়ে ৩৩ শতাংশে পৌঁছায়।
অর্থনীতিতেও পড়ছে প্রভাব
ব্যাংক খাতের সংকট এখন দেশের অর্থনীতির জন্য বড় বাধা হয়ে দাঁড়িয়েছে। ব্যবসায়ীরা প্রয়োজনীয় ঋণ পাচ্ছেন না। নতুন বিনিয়োগ কমছে, শিল্পকারখানার সম্প্রসারণও বাধাগ্রস্ত হচ্ছে।
২০২৫ সালে বেসরকারি খাতে ঋণ প্রবৃদ্ধি ছিল প্রায় ১০ শতাংশ। চলতি বছর তা কমে ৪ দশমিক ৫ শতাংশে নেমেছে, যা ৩৩ বছরের মধ্যে সর্বনিম্ন।
দ্য ইকোনমিস্টের পূর্বাভাস অনুযায়ী, ২০২৬ সালে বাংলাদেশের অর্থনৈতিক প্রবৃদ্ধি হতে পারে মাত্র ৩ দশমিক ৭ শতাংশ। আগের বছরগুলোতে প্রবৃদ্ধির হার প্রায় ৬ দশমিক ৫ শতাংশ দেখানো হয়েছিল। যদিও অন্তর্বর্তী সরকার আগের প্রবৃদ্ধির হিসাব অতিরঞ্জিত ছিল বলে দাবি করেছে।
অর্থনীতির এই মন্থরতার পেছনে জ্বালানি সংকট, ইরান যুদ্ধের প্রভাব এবং তৈরি পোশাক খাতে শ্রমিক অসন্তোষও ভূমিকা রাখছে।
বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, ২০২৬ সালে বাংলাদেশে টানা তৃতীয় বছরের মতো দারিদ্র্যের হার বাড়তে পারে। কয়েক দশক ধরে দারিদ্র্য কমানোর যে অগ্রগতি হয়েছিল, তা উল্টে যাওয়ার আশঙ্কা তৈরি হয়েছে।
ব্যাংক বাঁচাতে প্রয়োজন বিপুল অর্থ
বাংলাদেশ ব্যাংক ইতিমধ্যে সংকটে থাকা ব্যাংকগুলোকে জরুরি তারল্য সহায়তা হিসেবে ৬ দশমিক ২ বিলিয়ন ডলার দিয়েছে। বাংলাদেশের মোট দেশজ উৎপাদনের (জিডিপি) তুলনায় এই অর্থের পরিমাণ প্রায় ১ দশমিক ২ শতাংশ।
কিন্তু এই অর্থেও সংকট কাটবে না বলে মনে করছে আন্তর্জাতিক ঋণমান নির্ধারণকারী সংস্থা মুডিস। তাদের হিসাবে, কয়েক বছরের মধ্যে ব্যাংক খাতকে পুনরায় শক্তিশালী করতে জিডিপির প্রায় ১০ শতাংশের সমপরিমাণ অর্থ প্রয়োজন হতে পারে।
এত বিপুল অর্থ জোগাড় করা সরকারের জন্য কঠিন। কারণ, বাংলাদেশের কর আদায়ের পরিমাণ জিডিপির মাত্র ৭ শতাংশ। পাকিস্তানেও এই হার প্রায় ১০ শতাংশ।
সরকারের বাজেট ঘাটতিও রয়েছে। ফলে ব্যাংক খাতের সংকট মোকাবিলায় প্রয়োজনীয় অর্থের জোগান দেওয়া সহজ হবে না।
নতুন সরকারের নীতিতেও উদ্বেগ
দ্য ইকোনমিস্টের প্রতিবেদনে নতুন সরকারের ব্যাংক খাত সংস্কারের উদ্যোগ নিয়েও প্রশ্ন তোলা হয়েছে।
জুন মাসে সরকার সমস্যাগ্রস্ত ঋণগ্রহীতাদের ঋণ পরিশোধের সময় বাড়ানোর সুযোগ দিয়েছে। পাশাপাশি ঋণের সুদহার নির্ধারণেও সীমা আরোপ করা হয়েছে।
অর্থনীতিবিদদের আশঙ্কা, এ ধরনের সিদ্ধান্তের ফলে ব্যাংকগুলো ঋণগ্রহীতার ঝুঁকি বিবেচনা করে সুদ নির্ধারণের স্বাধীনতা হারাতে পারে। এতে ভালো ও খারাপ ঋণগ্রহীতাকে আলাদা করে দেখাও কঠিন হবে।
তবে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী বলেছেন, সরকার ব্যাংকগুলোর আর্থিক হিসাব পরিষ্কার করার চেষ্টা করছে। যেসব ঋণগ্রহীতার সম্পদ রয়েছে এবং সামান্য সময় দিলে ঋণ ফেরত দেওয়ার সম্ভাবনা আছে, তাঁদের সেই সুযোগ দেওয়া হচ্ছে।
পুরোনো লুটপাটের জায়গা নেবে নতুন গোষ্ঠী?
প্রতিবেদনের শেষ অংশে দ্য ইকোনমিস্ট বাংলাদেশের রাজনীতি ও ব্যাংক খাতের সম্পর্ক নিয়ে একটি গুরুত্বপূর্ণ আশঙ্কার কথা তুলে ধরেছে।
একজন অর্থনীতিবিদের মতে, আওয়ামী লীগ সরকারের আমলে সুবিধাবঞ্চিত বিএনপিসংশ্লিষ্ট প্রভাবশালী ব্যবসায়ীরা দীর্ঘ ১৫ বছর ধরে অপেক্ষা করছেন। এখন তাঁদের মধ্যে কেউ কেউ ব্যাংক ও ব্যবসায়িক খাতে প্রভাব বিস্তারের সুযোগ চাইতে পারেন।
এ কারণে ব্যাংক সংস্কারের নামে পুরোনো সুবিধাভোগীদের সরিয়ে নতুন রাজনৈতিক ঘনিষ্ঠ ব্যবসায়ী গোষ্ঠীকে সুযোগ দেওয়ার আশঙ্কাও রয়েছে।
একজন সাবেক সরকারি কর্মকর্তার বক্তব্য উদ্ধৃত করে প্রতিবেদনটি শেষ করা হয়েছে। তাঁর ভাষায়, মৌলিকভাবে বাংলাদেশের কোনো পরিবর্তন হয়নি।
সামগ্রিক চিত্র:
বাংলাদেশের ব্যাংক খাতের সংকট কেবল কিছু ব্যাংকের লোকসান বা খেলাপি ঋণের সমস্যা নয়। এটি দীর্ঘদিনের রাজনৈতিক প্রভাব, দুর্বল তদারকি, ঋণ অনিয়ম ও জবাবদিহির অভাবের সম্মিলিত ফল। এখন এই সংকটের বোঝা বহন করছেন সাধারণ আমানতকারী, ব্যবসায়ী ও দেশের অর্থনীতি। ব্যাংক খাতকে বাঁচাতে শুধু নতুন করে টাকা ঢাললেই হবে না; লুটপাটের অর্থ উদ্ধার, দায়ীদের জবাবদিহি এবং রাজনৈতিক প্রভাবমুক্ত ব্যাংক পরিচালনা নিশ্চিত করতে হবে।