তথ্যনির্ভর ও বস্তুনিষ্ঠ সংবাদের জন্য—ভয়েস অব পিপল
ব্রিটেনে বাড়ির বাজারে মন্দার আশঙ্কা, বাড়ছে ক্রেতাদের উদ্বেগ
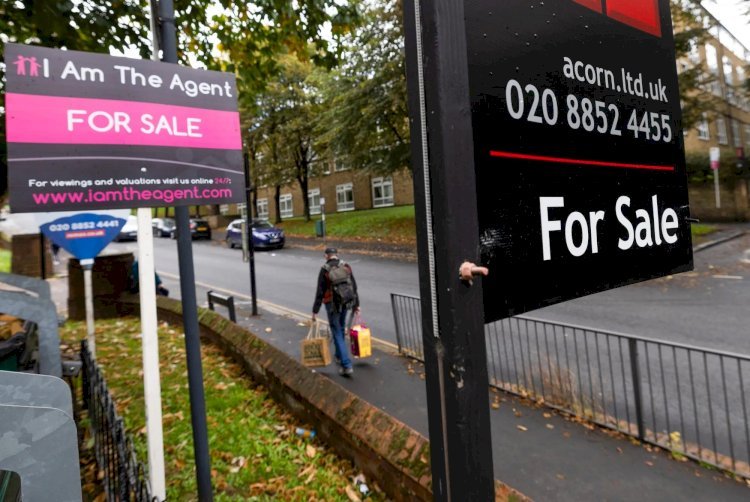
লন্ডন, ১০ অক্টোবর : ব্রিটেনের আবাসন বাজারে আবারও অনিশ্চয়তার মেঘ ঘন হচ্ছে। বাড়ি কেনার আগ্রহ কমে যাওয়া, ক্রেতাদের আস্থায় ঘাটতি এবং বন্ধকী ঋণের ব্যয় নিয়ে উদ্বেগের কারণে বাজারে মন্দার আশঙ্কা বাড়ছে। বিশেষ করে যাঁরা প্রথমবার বাড়ি কেনার পরিকল্পনা করছেন কিংবা ইতিমধ্যে দীর্ঘমেয়াদি ঋণ নিয়ে বাড়ি কিনেছেন, তাঁদের মধ্যে উদ্বেগ তৈরি হয়েছে।
ব্রিটেনের আবাসন বাজারের পরিস্থিতি মূল্যায়নে রয়্যাল ইনস্টিটিউশন অব চার্টার্ড সার্ভেয়ার্সের (আরআইসিএস) জরিপ গুরুত্বপূর্ণ সূচক হিসেবে বিবেচিত হয়। প্রতিষ্ঠানটির সেপ্টেম্বরের বাজারসংক্রান্ত জরিপ নিয়ে প্রকাশিত প্রতিবেদনে বাড়ির সম্ভাব্য ক্রেতাদের আগ্রহ কমে যাওয়ার বিষয়টি উঠে এসেছে। বাজারে ক্রেতার সংখ্যা কমলে বাড়ি বিক্রি করতে বেশি সময় লাগতে পারে এবং বিক্রেতাদের প্রত্যাশিত দামও পুনর্বিবেচনা করতে হতে পারে।
তবে বাজারে চাহিদা কমার অর্থ এই নয় যে ব্রিটেনের সর্বত্র বাড়ির দাম একই হারে কমবে। অঞ্চল, বাড়ির ধরন, স্থানীয় কর্মসংস্থান এবং ক্রেতাদের আর্থিক সামর্থ্যের ওপর নির্ভর করে পরিস্থিতির ভিন্নতা দেখা দিতে পারে।
বাড়ি কেনা কেন কঠিন হয়ে উঠছে?
ব্রিটেনে বাড়ি কেনার ক্ষেত্রে বড় বাধা হয়ে রয়েছে বাড়ির উচ্চমূল্য ও বন্ধকী ঋণের ব্যয়। অনেক পরিবারের আয় বাড়ির দাম এবং জীবনযাত্রার ক্রমবর্ধমান ব্যয়ের সঙ্গে তাল মেলাতে পারছে না। খাবার, জ্বালানি, কাউন্সিল ট্যাক্স, যাতায়াত ও অন্যান্য নিয়মিত খরচ মেটানোর পর বাড়ি কেনার জন্য প্রয়োজনীয় জমা অর্থ সঞ্চয় করাও কঠিন হয়ে পড়ছে।
প্রথমবার বাড়ি কিনতে ইচ্ছুক ব্যক্তিদের জন্য সমস্যাটি আরও জটিল। বাড়ির দামের একটি অংশ অগ্রিম জমা দিতে হয়। এরপর বন্ধকী ঋণের কিস্তি, বাড়ির বিমা, মেরামত এবং অন্যান্য খরচ সামলাতে হয়। ফলে শুধু ঋণ পাওয়ার যোগ্যতা থাকলেই বাড়ি কেনা সম্ভব হচ্ছে না; দীর্ঘমেয়াদে কিস্তি পরিশোধের সক্ষমতাও গুরুত্বপূর্ণ হয়ে উঠেছে।
সুদের হার কমার সম্ভাবনা থাকলেও তার সুফল সব ক্রেতা একই সময়ে পান না। ঋণদাতাদের প্রস্তাবিত হার, ঋণগ্রহীতার আয়, ঋণের পরিমাণ এবং অগ্রিম জমার ওপর বন্ধকী ঋণের প্রকৃত ব্যয় নির্ভর করে।
বাড়ির দাম কমলে কারা লাভবান, কারা ক্ষতিগ্রস্ত?
বাজারে মন্দার আশঙ্কার একটি দিক হলো, বাড়ির দাম কমলে নতুন ক্রেতাদের জন্য সুযোগ তৈরি হতে পারে। যাঁরা দীর্ঘদিন ধরে বাড়ি কেনার জন্য সঞ্চয় করছেন, তাঁদের কাছে তুলনামূলক কম দামে বাড়ি কেনার সম্ভাবনা আকর্ষণীয় হতে পারে।
কিন্তু দাম কমলেই বাড়ি কেনা সহজ হয়ে যাবে, এমন নিশ্চয়তা নেই। ঋণের সুদের হার বেশি থাকলে মাসিক কিস্তি এখনও অনেক পরিবারের নাগালের বাইরে থাকতে পারে। একই সঙ্গে চাকরির নিরাপত্তা নিয়ে উদ্বেগ বা অর্থনৈতিক অনিশ্চয়তা বাড়লে ক্রেতারা বড় আর্থিক সিদ্ধান্ত নেওয়া পিছিয়ে দিতে পারেন।
অন্যদিকে, যাঁরা সম্প্রতি বেশি দামে বাড়ি কিনেছেন, তাঁদের জন্য পরিস্থিতি উদ্বেগজনক হতে পারে। বাড়ির বাজারমূল্য কমে গেলে ঋণের তুলনায় সম্পত্তির মূল্য কমে যাওয়ার ঝুঁকি তৈরি হয়। বিশেষত অল্প অগ্রিম জমা দিয়ে বাড়ি কেনা ব্যক্তিরা এ ধরনের পরিস্থিতিতে বেশি চাপে পড়তে পারেন।
তবে বাড়ির দাম কমলেই বাড়ির মালিকের তাৎক্ষণিক আর্থিক ক্ষতি হয় না। ক্ষতির বাস্তব প্রভাব নির্ভর করে বাড়ি বিক্রির প্রয়োজন, ঋণের বকেয়া এবং বাজারের ভবিষ্যৎ গতিপ্রকৃতির ওপর।
লন্ডনের বাজারে কী প্রভাব পড়তে পারে?
লন্ডনের আবাসন বাজারের সঙ্গে ব্রিটেনের অন্যান্য অঞ্চলের বাজারের সব সময় মিল থাকে না। বাড়ির উচ্চমূল্য, ভাড়া, কর্মসংস্থান এবং বিভিন্ন এলাকার চাহিদার কারণে রাজধানীর বাজারে আলাদা প্রবণতা দেখা দিতে পারে।
ব্রিটিশ বাংলাদেশি পরিবারগুলোর অনেকেই লন্ডন ও আশপাশের এলাকায় বসবাস করেন। তাঁদের মধ্যে কেউ বাড়ির মালিক, কেউ বন্ধকী ঋণ নিয়ে বাড়ি কেনার পরিকল্পনা করছেন, আবার কেউ দীর্ঘদিন ধরে ভাড়া দিয়ে বসবাস করছেন। আবাসন বাজারে বড় ধরনের পরিবর্তন হলে এসব পরিবারের ওপর তার প্রভাবও ভিন্ন হতে পারে।
বাড়ির দাম কমলে সম্ভাব্য ক্রেতারা সুবিধা পেতে পারেন। কিন্তু একই সময়ে ঋণের ব্যয় বেশি থাকলে সেই সুবিধা সীমিত হয়ে যায়। বাড়ি কেনার বাজার দুর্বল হলে বিক্রেতাদের দর-কষাকষিতে ছাড় দেওয়ার প্রবণতাও বাড়তে পারে। তবে লন্ডনের কোন এলাকায় কতটা দাম কমবে, সে বিষয়ে নির্দিষ্ট তথ্য ছাড়া সামগ্রিক সিদ্ধান্তে পৌঁছানো ঠিক হবে না।
ভাড়াটেদের ক্ষেত্রেও বাড়ির দাম কমার প্রভাব সরাসরি ও তাৎক্ষণিক নয়। বাড়ি কেনার বাজার দুর্বল হলেই ভাড়া কমবে, এমন কোনো নিয়ম নেই। ভাড়ার পরিস্থিতি নির্ভর করে ভাড়ার সম্পত্তির সরবরাহ, বাড়িওয়ালাদের ব্যয়, স্থানীয় চাহিদা এবং সরকারি নীতির ওপর।
সামনে কী হতে পারে?
ব্রিটেনের আবাসন বাজার কোন দিকে যাবে, তা নির্ভর করবে কয়েকটি গুরুত্বপূর্ণ বিষয়ের ওপর। এর মধ্যে রয়েছে মূল্যস্ফীতি, ব্যাংক অব ইংল্যান্ডের সুদের হার, বন্ধকী ঋণের প্রাপ্যতা, মানুষের আয় এবং সামগ্রিক অর্থনৈতিক পরিস্থিতি।
সুদের হার ও ঋণের ব্যয় কমলে কিছু ক্রেতা আবার বাজারে ফিরতে পারেন। বিপরীতে, জীবনযাত্রার ব্যয় বাড়তে থাকলে কিংবা কর্মসংস্থান নিয়ে অনিশ্চয়তা তৈরি হলে বাড়ি কেনার সিদ্ধান্ত পিছিয়ে যেতে পারে। বাজারে ক্রেতার আগ্রহ কম থাকলে বিক্রেতাদেরও মূল্য প্রত্যাশায় পরিবর্তন আনতে হতে পারে।
এ কারণে সাম্প্রতিক জরিপকে আবাসন বাজারে সম্ভাব্য দুর্বলতার একটি সতর্কসংকেত হিসেবে দেখা যেতে পারে। তবে শুধু একটি জরিপের ভিত্তিতে পুরো ব্রিটেনের বাড়ির বাজারে নিশ্চিত মন্দা শুরু হয়েছে বলে ঘোষণা করা যাবে না। প্রকৃত পরিস্থিতি বুঝতে বাড়ির বিক্রয়সংখ্যা, সরকারি মূল্যসূচক, বন্ধকী ঋণের তথ্য এবং পরবর্তী মাসগুলোর বাজারজরিপ একসঙ্গে পর্যালোচনা করা প্রয়োজন।
বাড়ি কেনার পরিকল্পনা করছেন যাঁরা, তাঁদের জন্য মূল বিষয় হলো আবেগের বশে সিদ্ধান্ত না নেওয়া। বাড়ির দাম কমার আশায় অনির্দিষ্টকাল অপেক্ষা করা যেমন ঝুঁকিপূর্ণ, তেমনি আর্থিক সামর্থ্য ভালোভাবে যাচাই না করে বড় ঋণ নেওয়াও বিপজ্জনক। সম্ভাব্য ক্রেতাদের বাড়ির দাম, ঋণের সুদের হার, মাসিক কিস্তি এবং জরুরি পরিস্থিতিতে ব্যয় বহনের সক্ষমতা বিবেচনা করে সিদ্ধান্ত নেওয়া উচিত।
ব্রিটেনের আবাসন বাজার এখন কোন পথে এগোচ্ছে, তার উত্তর মিলবে আগামী কয়েক মাসের তথ্য-উপাত্তে। আপাতত ক্রেতাদের আগ্রহ কমার সংকেত বাজারসংশ্লিষ্টদের সতর্ক করছে। তবে এই পরিস্থিতি বাড়ির দাম উল্লেখযোগ্যভাবে কমার সুযোগ তৈরি করবে, নাকি ঋণের ব্যয় ও অর্থনৈতিক অনিশ্চয়তা ক্রেতাদের আরও দীর্ঘ সময় অপেক্ষায় রাখবে—সেটিই এখন দেখার বিষয়।